Respuesta breve: Normalmente, no. El asentamiento, el suelo que se contrae, las raíces y las grietas lentas quedan excluidos como desgaste o movimiento de tierra. Tu póliza puede pagar si un evento cubierto dañó los cimientos: una fuga de plomería bajo la losa, un carro que choca contra la casa, un incendio o un colapso repentino.
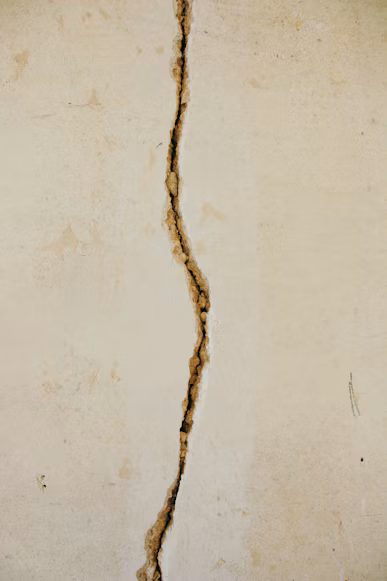
¿El seguro de casa cubre reparar los cimientos?
Por lo general, no cubre arreglos necesarios porque el terreno se asentó poco a poco, el suelo se expandió o contrajo, las raíces afectaron la estructura o las grietas aparecieron con el tiempo. Las pólizas estándar suelen excluir movimiento de tierra y desgaste, y algunas compañías también tratan una fuga que dura mucho tiempo como deterioro. Pero los cimientos (foundation) no quedan automáticamente fuera de cualquier cobertura. Una fuga repentina de plomería bajo la losa, un carro que choca contra la casa, un incendio o un colapso que cumpla con la definición de la póliza pueden abrir otra pregunta si el evento está cubierto y no lo elimina una exclusión.
La causa importa más que el nombre de la reparación. «Reparar los cimientos» puede referirse a estabilizar terreno, cambiar una tubería rota, reconstruir un muro después de un impacto o atender un colapso. Son trabajos distintos y pueden tocar coberturas diferentes. Nuestra guía clara de lo que cubre el seguro de casa explica cómo una póliza HO-3 trata los riesgos cubiertos y sus exclusiones. Si hay una fuga bajo concreto, revisa también la guía de tuberías reventadas.
Movimiento lento o daño repentino
Las grietas pequeñas, puertas que se traban o pisos desnivelados pueden aparecer poco a poco. Conviene que alguien las revise, pero esos síntomas no prueban por qué se movió el cimiento. Un profesional estructural puede analizar el patrón de las grietas, drenaje, suelo, plomería e historia del edificio. Si un contratista solo dice «problema de cimientos», pregunta qué evidencia física apunta a una causa y cuándo piensa que empezó. La cobertura no se resuelve con el nombre del servicio de reparación.
El formulario HO-3 estándar que publica el regulador de seguros de Maine excluye el movimiento de tierra y el desgaste. El resumen de GAO sobre formularios comunes de seguro de hogar también describe exclusiones de tierra y agua. Ninguno decide un reclamo de una persona en particular. La aseguradora puede haber emitido otro formulario o endoso; la redacción y los hechos mandan. Un evento repentino puede estar cubierto aunque después haga falta mucho trabajo estructural; una grieta llamativa puede seguir excluida si el origen fue movimiento gradual.
Las raíces son otro caso donde una respuesta breve puede exagerar. Las raíces pueden afectar el suelo o la losa con el tiempo, pero quizá también se rompió de repente una tubería de plomería cerca. Un árbol que cae sobre la casa es un evento de impacto distinto. Guarda las observaciones del arborista, plomero o ingeniero y pídeles que separen lo que vieron de sus conclusiones. No supongas que «relacionado con un árbol» significa lo mismo para una raíz, un árbol caído y una rama que golpeó la pared.
Cuándo podría cubrirse un daño repentino
| Causa y ejemplo | Posible pregunta de cobertura | Qué conservar |
|---|---|---|
| Una tubería bajo la losa pierde agua de repente | Pueden revisar los daños resultantes y el acceso si la pérdida está cubierta | Dónde encontró la fuga el plomero, fotos, facturas y humedad |
| Un vehículo choca contra el muro del cimiento | El daño por impacto podría estar cubierto, sujeto a la póliza | Reporte del incidente, fotos fechadas y estimado |
| Un incendio o explosión daña la estructura | Puede entrar en un riesgo cubierto, según exclusiones | Datos del cuerpo de bomberos, hallazgos y presupuestos |
| Una grieta lenta sigue el movimiento del suelo | Pueden aplicar exclusiones por tierra o daño gradual | Observaciones del ingeniero, fechas y drenaje |
| La estructura colapsa de repente | La condición de colapso HO-3 podría aplicar solo en casos definidos | Análisis de causa, informe de seguridad, formulario y endosos |
La tabla organiza preguntas, no promete el pago. La forma HO-3 estándar da una cobertura más amplia a la vivienda que la lista de riesgos nombrados para pertenencias, pero aun así excluye ciertas causas. Una fuga de plomería que sí esté cubierta también puede abrir la pregunta del acceso: algunas pólizas contemplan abrir y volver a cerrar partes del edificio necesarias para llegar a la instalación. La tubería, la apertura en la losa y la reparación de los cimientos no necesariamente recibirán la misma respuesta.
Si hubo impacto, guarda la fecha, circunstancias del choque y cualquier reporte policial o de propiedad. Si hubo agua, pide al plomero que marque dónde estaba la línea y describa el punto de rotura. Para incendio o explosión, conserva la información del incidente y el alcance de la obra. Eso ayuda a conectar la reparación con una causa. No reemplaza el contrato ni garantiza que se aseguren todos los costos posteriores.
Qué significa «colapso» en una póliza HO-3
El formulario HO-3 de muestra no trata toda grieta, protuberancia o pared que parezca insegura como un colapso cubierto. Define colapso alrededor de una caída o hundimiento repentino que vuelve imposible ocupar el edificio o parte de él para el uso previsto. Distingue ese evento de una estructura que solo corre peligro de caer o que se separó, agrietó, inclinó o asentó pero sigue de pie. También enumera condiciones y causas relevantes, como deterioro oculto, daño escondido de insectos, peso de pertenencias o personas y peso de lluvia sobre un techo.
Esos detalles aparecen en el formulario de muestra HO 00 03 05 11, edición de mayo de 2011, alojado por el regulador de Maine. La póliza emitida para tu vivienda podría usar otra edición o añadir un endoso. No llames «colapso» a una grieta sin revisar la definición. Si parece que la casa no es estable, sal del área y contacta a emergencias o a la autoridad de seguridad del edificio. La seguridad va primero; luego se puede revisar la cobertura cuando el lugar sea seguro.
Terremoto, inundación y retorno de agua
El movimiento de tierra, como un terremoto, suele estar excluido de la póliza estándar de casa. Una inundación generalmente requiere una póliza aparte; la forma HO-3 de muestra excluye agua superficial, desbordamientos y ciertas pérdidas de agua subterránea. El agua que vuelve por el desagüe o la alcantarilla puede entrar en un endoso específico, si lo compraste. El origen puede importar más que ver agua alrededor de los cimientos después del evento.
Si entró agua a la casa, documenta su recorrido y pregunta si el origen fue una tubería, inundación exterior, agua subterránea o retorno de alcantarillado. Cada caso puede activar otro contrato y otros límites. No supongas que un reclamo normal por tubería cubre agua que entró por el terreno. Si quizá fue inundación, pregunta también al seguro de inundación qué aviso y documentos exige.
Cuánto puede costar reparar los cimientos
This Old House informa para 2026 un promedio estimado de $5,179 para reparación de cimientos y un rango común de proyecto de $2,224 a $8,134. Son estimaciones generales que la página atribuye a datos de Angi. Instalar pilares, reparar una grieta, corregir drenaje y trabajar bajo una losa son proyectos distintos. El suelo, el acceso, el tamaño de la casa, la ubicación y el alcance cambian la factura final. El estimado no equivale a un arreglo del seguro y no dice qué parte pagaría una póliza.
Pide un diagnóstico por escrito que separe investigación, plomería, estabilización estructural, excavación, permisos y acabados. Si alguien recomienda una obra grande, una segunda opinión por escrito puede ayudarte a saber si la reparación es para el área afectada o si propone mejoras preventivas. Guarda ambas versiones cuando el alcance cambie. Si la aseguradora pide estimados, comparte el mismo documento con todos y etiqueta los cambios por fecha.
| Estimado | Cifra publicada | Fuente |
|---|---|---|
| Reparación de cimientos | Promedio de $5,179; rango común de $2,224–$8,134 en la página de 2026 | This Old House / datos de Angi |
| Informe de ingeniero estructural | No encontramos un precio nacional actual verificado en las fuentes usadas | Pide cotizaciones locales |
| Acceso y reparación de fuga bajo la losa | Cambia según el lugar y la apertura necesaria | Conserva el estimado desglosado del plomero |
No incluimos un precio de informe de ingeniero porque no encontramos una fuente que apoye una cifra nacional actual. Pide un presupuesto local que indique qué preguntas responderá la inspección. Un informe describe observaciones y límites; no puede prometer que la aseguradora pagará.
La pauta del 80 % del costo de reposición (replacement cost)
La «regla del 80 %» es una forma corta de hablar de una condición que aparece en algunas pólizas de costo de reposición. Una póliza podría exigir que la vivienda esté asegurada por cierto porcentaje de su costo de reconstrucción para evitar una reducción en un reclamo parcial. La guía de la Maryland Insurance Administration menciona el 80 % como referencia para el consumidor. No es una ley universal ni una regla fija en todos los contratos. Lee el pago de pérdidas y cualquier condición de coaseguro (coinsurance) de la póliza emitida; pregunta cómo calculan materiales, mano de obra, retiro de escombros y costos locales.
Como ejemplo sencillo, supón que reconstruir una casa costaría $400,000. El 80 % de ese costo hipotético es $320,000. Un límite de póliza de $300,000 queda por debajo de ese punto de referencia. Esto no permite calcular el pago de un reclamo real: el contrato podría aplicar una fórmula, deducible (deductible), límite, depreciación y otras condiciones. El ejemplo habla de reconstrucción, no del precio de venta. El valor de mercado incluye terreno y demanda; reconstruir es calcular mano de obra y materiales para volver a levantar la estructura.
Comprueba que el límite de vivienda refleje reconstrucción, no el precio de compra ni el saldo de la hipoteca. Guarda estimados después de remodelar y pregunta cómo calcula el límite la aseguradora. Si un daño de cimientos está cubierto, el pago todavía depende del límite, el deducible, exclusiones y condiciones de liquidación. Un presupuesto alto no aumenta automáticamente la cobertura A.

Cómo documentar una posible causa cubierta
Toma fotos fechadas de las grietas o movimiento desde los mismos ángulos, sin entrar en una zona insegura. Fotografía tuberías cercanas, manchas de agua, puntos de impacto, árboles caídos o daños de fuego si los hay. Guarda facturas, detección de fuga, recibos, notas de inspección y cualquier aviso municipal de seguridad. Pide al ingeniero estructural u otro profesional que explique lo observado, qué causa puede respaldar y qué no puede determinar. Un informe que solo diga «falla de cimientos» quizá no responda la pregunta del seguro. Para el proceso del reclamo en sí, mira nuestra guía para hacer un reclamo al seguro de casa, paso a paso.
Avísale pronto a la aseguradora si sospechas una pérdida repentina cubierta, según las condiciones de aviso de la póliza. Pregunta si necesita inspeccionar antes de la reparación permanente y qué trabajo temporal debes hacer. No ocultes grietas anteriores ni presentes un problema gradual como repentino. Una cronología honesta ayuda a separar el evento nuevo del movimiento previo. Si el contratista necesita estabilizar un área peligrosa de inmediato, documenta por qué no podía esperar y guarda fotos de materiales retirados cuando sea posible.
El proceso del reclamo y la pregunta sobre la prima futura son distintos. Si estás pensando en un reclamo por agua o impacto, lee cómo un reclamo podría influir en la renovación y usa la calculadora de reclamos para probar supuestos. La calculadora no decide la cobertura ni sustituye el estimado de la aseguradora.
Expediente para un daño de cimientos
- Fotografía grietas y cuartos afectados con fechas, sin entrar en zonas inseguras.
- Pide al plomero o ingeniero que describa la causa observada y las dudas pendientes.
- Guarda juntas póliza, declaraciones, informes, presupuestos, facturas y avisos de seguridad.
- Pregunta qué debe inspeccionar la aseguradora antes del trabajo permanente y cómo documentar lo urgente.
- Separa en el alcance acceso a la tubería, estabilización, acabados y mejoras preventivas.
¿Se puede vivir en casa durante la reparación?
Depende de la evaluación del ingeniero estructural, el plan de obra, el acceso a servicios y las instrucciones de seguridad locales. A veces se trabaja en una parte de la casa mientras la familia se queda en otra; otras reparaciones requieren mudarse por un tiempo. No decidas según una foto o una guía de seguros. Sigue lo que indique el profesional calificado y pregunta qué zonas deben quedar libres durante el trabajo.
La cobertura D, a veces llamada pérdida de uso (loss of use) o gastos de vivienda adicionales, puede ayudar con ciertos costos extra si una pérdida cubierta vuelve inhabitable la casa, sujeto a límites, documentos y otras condiciones. No se activa solo porque la obra moleste o porque haya que reparar un asentamiento excluido. Pregunta qué comprobantes necesita la aseguradora y qué gastos temporales pueden calificar antes de asumir que devolverán hotel o comida.
Preguntas frecuentes
Preguntas frecuentes
¿Cómo consigo que el seguro pague por reparar los cimientos?
Documenta una posible causa repentina, fotos fechadas y hallazgos del plomero o contratista. Pide que los comparen con la póliza emitida. Depende del evento y del texto exacto.
¿Por qué el seguro no cubre los cimientos?
El asentamiento gradual, el movimiento de tierra y el desgaste suelen estar excluidos, y una fuga que dura mucho tiempo puede tratarse como deterioro. Un evento repentino cubierto puede tener otro resultado; importa la causa.
¿Qué es la regla del 80 % en el seguro de casa?
Algunas pólizas de costo de reposición usan un coaseguro ligado a un porcentaje del costo de reconstrucción. Maryland comenta el 80 %; el contrato emitido determina la penalización.
¿Se puede vivir en casa mientras reparan los cimientos?
Depende de la seguridad, el plan de reparación y los servicios. La cobertura de alojamiento quizá aplique solo si un daño cubierto vuelve inhabitable la casa.
Fuentes
- Homeowners 3 — Special Form, HO 00 03 05 11 — Maine Bureau of Insurance
- A Consumer Guide to Homeowners Insurance — Maryland Insurance Administration
- Homeowners Insurance, GAO-14-179 — U.S. Government Accountability Office
- Foundation Repair Cost (2026) — This Old House
CoverClaro explica los seguros. No vendemos seguros ni damos asesoramiento personalizado. Tu póliza y tu aseguradora determinan tu cobertura.