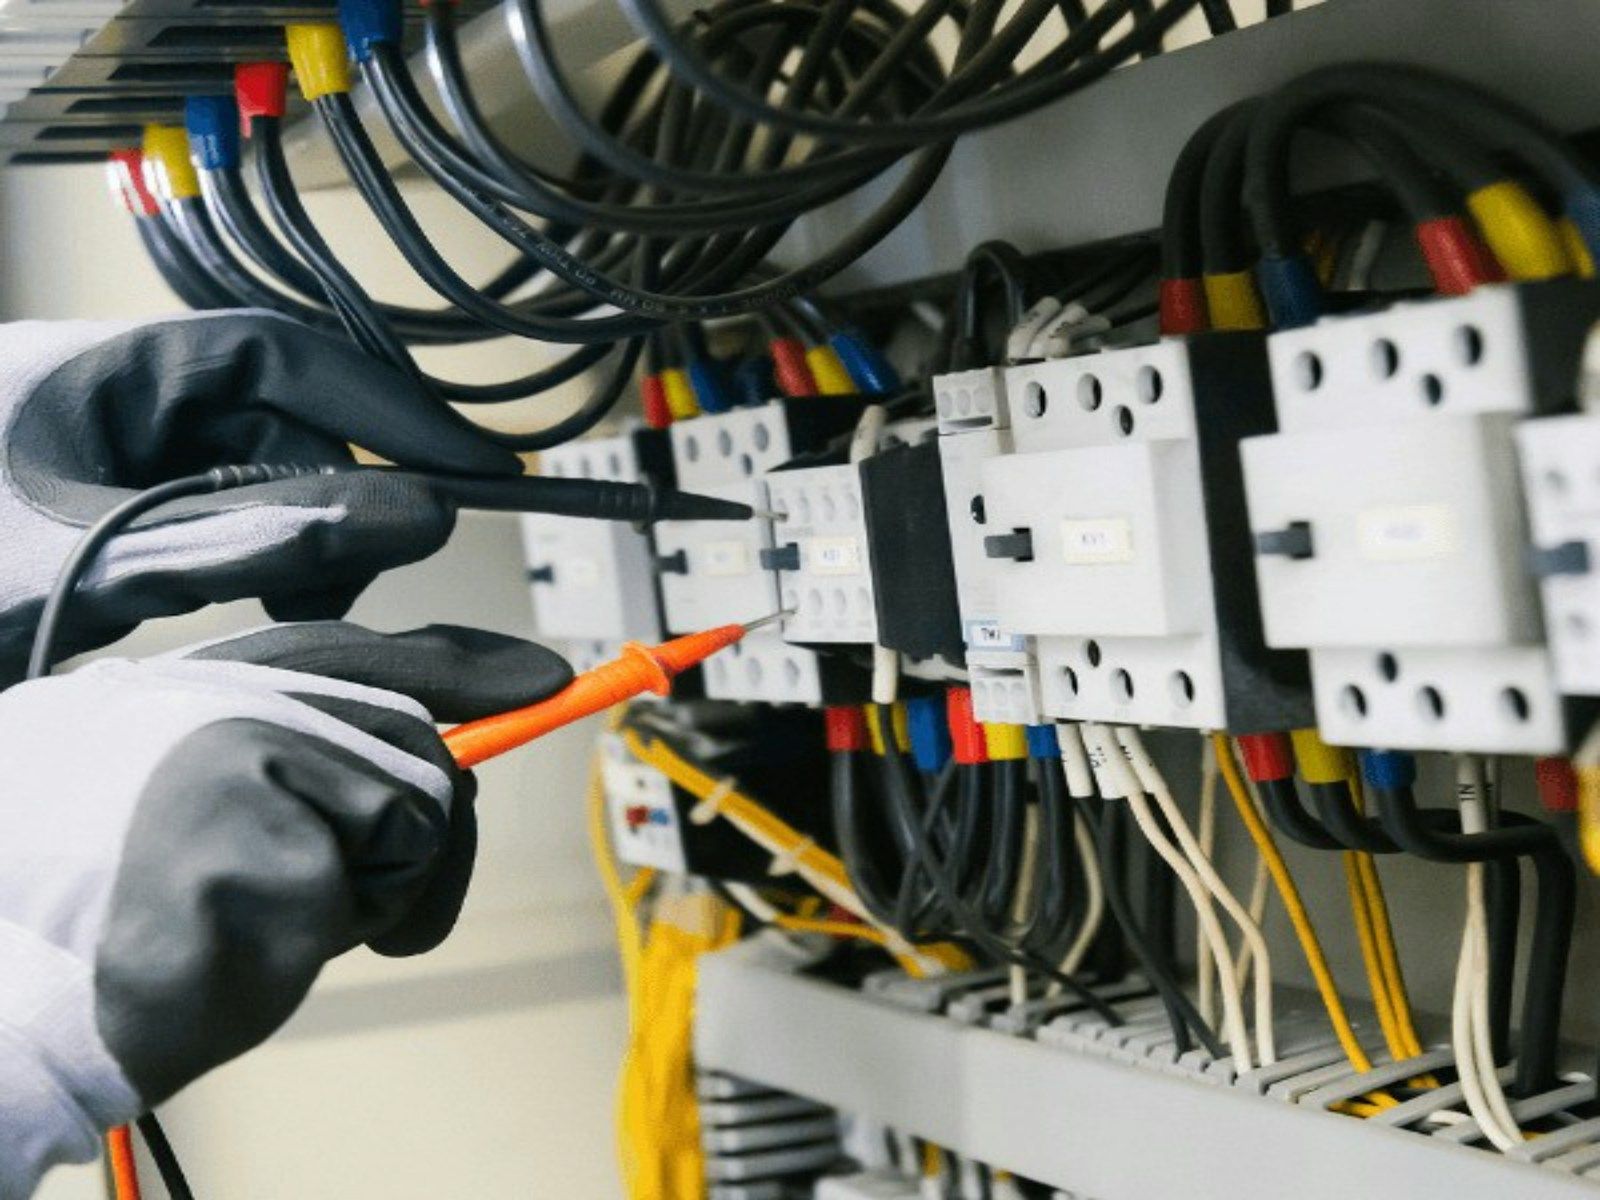
Respuesta breve: Tienes que demostrar qué causó la subida y qué destruyó. Pide un informe escrito de un electricista o técnico con licencia que relacione la avería con la subida, fotografía los aparatos dañados y el panel eléctrico, y guarda los recibos. Si cayó un rayo cerca, los registros de tormentas ayudan. A veces se puede reclamar a la compañía eléctrica.
¿Cómo se demuestran los daños por subida de tensión ante tu seguro?
Armas una cadena corta de pruebas: algo causó una subida, la subida llegó a tu casa y dañó cosas concretas. Las aseguradoras casi nunca discuten que un televisor o un router estén muertos. Cuestionan el porqué. Un reclamo que dice «mis aparatos dejaron de funcionar después de la tormenta» es fácil de negar o de pagar de menos, y uno que dice «un electricista con licencia encontró estas marcas de quemadura en el panel, aquí está el informe del técnico de cada aparato, aquí están las fotos con fecha y el registro de la tormenta» es mucho más difícil de ignorar.
Si el reclamo está cubierto depende de la causa, y la ordenamos abajo. Si se paga depende sobre todo de las pruebas. Para el trasfondo de cómo una póliza HO-3 estándar separa los eventos cubiertos de los excluidos, empieza con nuestra guía clara de qué cubre el seguro de casa. Si ya tienes el daño, salta a los pasos y a la tabla de pruebas.
¿Qué causas de una subida de tensión están cubiertas?
Un rayo. Un impacto sobre tu casa o cerca de ella es el caso de libro. El rayo es un riesgo nombrado para tus pertenencias bajo una HO-3, y para la casa en sí la cobertura de riesgos abiertos suele responder al daño por rayo salvo que aplique una exclusión. Si un rayo frió el televisor, el router, el abridor del garaje y la tarjeta de control del aire acondicionado, normalmente es una pérdida cubierta, con tu deducible y tus límites.
Una subida de la red eléctrica. La falla de un transformador, un cable caído, maniobras de la compañía o un pico breve cuando regresa la luz pueden mandar una subida por tu cableado. Las pólizas lo tratan distinto. El formulario de casa de ISO enumera el daño repentino y accidental por corriente eléctrica generada artificialmente como un riesgo nombrado para los bienes personales, con límites para ciertos componentes electrónicos, y algunas aseguradoras redactan su propio texto. Otras lo excluyen o lo limitan. Por eso vale la pena preguntar por escrito a tu aseguradora cómo trata una subida que viene de la compañía eléctrica.
Una subida desde dentro de la casa. El cableado defectuoso, un aparato que falla o una mala conexión pueden crear una subida o un daño eléctrico sin que haya tormenta. Las aseguradoras pueden tratarlo como desgaste, avería mecánica o eléctrica o un problema de mantenimiento. Si un electricista encuentra como causa un cableado viejo o dañado, espera más resistencia.
¿Qué cubre un reclamo por subida: la casa o tus cosas?
Responden dos partes de tu póliza, y funcionan distinto. Lo que forma parte de la casa, como el cableado, el panel eléctrico, los electrodomésticos empotrados, un aire acondicionado central, un ventilador de techo y el control del calentador de agua, cae bajo la cobertura de la vivienda, que en general protege contra pérdida física directa salvo que se excluya. Los objetos sueltos, como televisores, computadoras, consolas y aparatos que se enchufan, son tus bienes personales, que se cubren solo por los riesgos nombrados de tu póliza. Por eso el rayo suele ser más fácil que una subida de la red para las pertenencias.
La liquidación es la otra pieza. Los bienes personales pueden pagarse a valor real en efectivo, que resta la depreciación por edad y desgaste. Un televisor de seis años no vuelve al precio de hoy. Algunas pólizas pagan costo de reposición por las pertenencias, normalmente con un endoso. Revisa cuál aplica, y mira nuestra guía de aire acondicionado y HVAC para ver cómo encaja un aire central dañado por una subida.
¿Qué pruebas necesitas?
La mejor prueba es concreta, tiene fecha y viene de alguien que no eres tú.
| Prueba | Por qué ayuda | Cómo conseguirla |
|---|---|---|
| Informe escrito de un electricista con licencia | Relaciona el daño con una subida y encuentra el punto de entrada, como el panel, la acometida o un circuito | Llámalo antes de que se repare nada. Pide un informe escrito con hallazgos, no solo una factura |
| Informes del técnico de cada aparato | Dicen que la falla es compatible con una subida, como una tarjeta quemada o una fuente de poder reventada | Pide al técnico que ponga por escrito qué falló y por qué cree que lo causó una subida |
| Fotos y video | Marcas de quemadura, enchufes derretidos, cables chamuscados, el interruptor disparado o el panel, la luz de estado del protector | Tómalas antes de limpiar, con la fecha y la hora en tu teléfono |
| El protector de sobretensión o la regleta | Muestran si había protección y si falló | Guarda la pieza. No la tires |
| Fecha y hora del evento | Liga el daño a una tormenta o a un apagón | Anota lo que viste y oíste y cuándo, como un destello, un estallido o luces parpadeando |
| Registros de tormentas | Muestran rayos o mal tiempo cerca de tu dirección ese día | Pregunta a tu aseguradora qué consulta. Los registros públicos del servicio meteorológico y los reportes locales pueden servir |
| Avisos y reportes de apagones de la compañía eléctrica | Muestran eventos de la red cerca de ti cuando ocurrió el daño | Pide a la compañía un reporte del incidente o del apagón para tu dirección y fecha |
| Recibos, números de serie y fotos previas de los aparatos | Respaldan lo que tenías, su edad y su valor | Busca recibos, historiales de compra y fotos, y anota modelos y números de serie |
No adivines la causa en tu primera llamada a la aseguradora. Di lo que viste y cuándo, y deja que el informe del electricista describa la causa. Nuestra guía de qué no decirle al ajustador explica cómo mantenerte exacto.
Qué hacer ahora mismo después de una subida
Cuando sospechas una subida de tensión
- Si hueles a quemado o ves chamuscado, aléjate de la zona y llama a emergencias o a la compañía eléctrica. No vuelvas a subir un interruptor principal disparado ni toques equipos mojados o chamuscados.
- Desconecta la electrónica sensible y los aparatos que sigan funcionando, para que una segunda subida o un pico al restablecerse la luz no los alcance.
- Fotografía y graba cada aparato dañado, enchufe, cable y el panel, con la fecha visible. Guarda los objetos dañados. No tires nada.
- Llama a un electricista con licencia para que inspeccione el panel, el cableado y la acometida antes de reparar nada. Pide un informe escrito.
- Pide a los técnicos o al fabricante que inspeccionen los aparatos dañados y pongan sus hallazgos por escrito.
- Reporta la pérdida a tu aseguradora pronto. Da los hechos y pregunta qué causa aplicaría la póliza. Nuestra guía para hacer un reclamo al seguro de casa tiene un registro de llamadas y una lista de control.
- Pide a la compañía eléctrica cualquier reporte del incidente y pregunta si tiene un proceso de reclamos, si es posible un problema de la red.
¿Cuándo conviene reclamar a la compañía eléctrica?
La compañía eléctrica no es responsable automáticamente de cada subida. Muchas limitan su responsabilidad en sus tarifas aprobadas o en sus términos de servicio, y las subidas pueden venir de fuentes fuera de su control, como un rayo. Un reclamo contra la compañía suele tener más sentido cuando hay un evento concreto y documentado: la falla de un transformador en tu calle, un cable caído, trabajos en la red esa noche o un pico de restablecimiento que consta en los registros. Pide el reporte del apagón y del incidente para tu dirección y fecha, y si la compañía tiene un proceso de reclamos, presenta un reclamo por escrito que describa lo ocurrido, con la misma evidencia que le darías a tu aseguradora.
Puedes seguir las dos vías. Cuéntale a tu aseguradora lo que haces, porque si la compañía eléctrica paga, tu aseguradora puede querer una parte o recobrar por su cuenta. Si la aseguradora paga primero, puede pedir un reembolso a la compañía eléctrica, un proceso llamado subrogación, y puede devolverte tu deducible si recupera. Lo explicamos en nuestra guía sobre el daño por agua del vecino de arriba, donde aplica la misma idea.
| Situación | Resultado posible | Por qué |
|---|---|---|
| Cae un rayo cerca de la casa y quema el televisor, el router y la tarjeta del aire acondicionado | Normalmente cubierto | El rayo es un riesgo nombrado para las pertenencias y una causa cubierta para la casa. La prueba del rayo y el informe de un técnico ayudan. |
| Falla un transformador en tu calle y sube la tensión; mueren aparatos | Depende | Depende de la redacción de tu póliza sobre corriente eléctrica y sus límites. La compañía eléctrica también puede ser responsable, así que pregunta a las dos. |
| Una subida fríe un horno empotrado y el panel eléctrico | A menudo cubierto si la causa está cubierta | Lo empotrado cae bajo la cobertura de la vivienda. El informe del electricista sobre la causa lo decide. |
| El cableado viejo falla y daña un refrigerador y enchufes | Normalmente no cubierto | El desgaste, la edad y la avería eléctrica pueden tratarse como mantenimiento. El daño por incendio que resulte es otra pregunta. |
| Estás varios días sin luz después de una tormenta y se echa a perder la comida | Normalmente no cubierto | Los apagones fuera de la propiedad suelen estar excluidos salvo que un endoso cubra la comida echada a perder. |
| El daño es real pero menor que tu deducible | Cubierto, pero no paga nada | Una pérdida cubierta por debajo del deducible paga cero. Compara los números antes de reclamar. |
¿Cuánto cuesta y conviene hacer el reclamo?
Dejamos fuera los rangos en dólares de reparación y reemplazo porque no pudimos verificar cifras, y varían según el aparato. Lo que ayuda es una cuenta clara: anota cada objeto dañado con su edad, su costo estimado de reposición y cualquier presupuesto de reparación, y suma la factura del electricista. Después compara el total con tu deducible. Como ilustración con cifras inventadas: si un rayo destruye $3,800 en aparatos y equipos y tu deducible es de $1,000, y la póliza paga valor depreciado que reduce ese total a $2,900, el cheque sería de unos $1,900. Si la misma pérdida fuera de $1,200 después de la depreciación, pagaría $200, y el efecto en la prima podría superarlo. Nuestra calculadora de reclamos hace la comparación con tus números, y nuestra guía sobre la prima después de un reclamo explica cómo funciona el historial.
Algunos objetos pueden estar cubiertos por la garantía del fabricante, una garantía extendida, un beneficio de tu tarjeta de crédito o una garantía de hogar, aunque algunas excluyen el daño por subidas o por rayos, así que lee las exclusiones. Nuestra guía de garantía de hogar frente a seguro de casa explica dónde encaja cada una.
Dos casos reales
El rayo. Durante una tormenta de verano, Ana oye un estallido y las luces parpadean. Su televisor, su router y la tarjeta del aire acondicionado quedan muertos. Fotografía las marcas de quemadura en un enchufe, guarda la regleta frita y llama a un electricista, que escribe que el panel muestra daño por una subida compatible con un rayo cercano. Un técnico confirma que la tarjeta del aire falló por una subida eléctrica. Ana reporta el reclamo con los informes y las fotos y su aseguradora paga lo cubierto a valor depreciado, menos el deducible.
El pico al volver la luz. Después de un apagón en el vecindario, la luz regresa con una subida que quema el refrigerador y la computadora de Leo. No hubo tormenta. Su electricista encuentra el cableado de la casa en buen estado, y la compañía eléctrica confirma trabajos en un transformador de la zona esa noche. Leo reclama a su aseguradora y, por separado, envía un reclamo por escrito a la compañía eléctrica con el reporte del apagón. La respuesta de la aseguradora depende de su redacción sobre corriente eléctrica; la compañía revisa el reclamo. Tener las dos vías abiertas mejora sus posibilidades de recuperar algo.
¿Y si la aseguradora dice que la causa fue el cableado viejo?
Es la objeción más común. La aseguradora puede señalar la edad del panel o del cableado y decir que el daño vino del desgaste y no de una subida externa. La respuesta es el informe del electricista. Pregunta si sus hallazgos muestran un evento externo, como marcas de quemadura en la entrada de servicio o en varios circuitos sin relación a la vez, o si muestran una falla localizada. Si el electricista encuentra una subida externa, pídele que lo diga claramente y que describa lo que observó. Si encuentra un defecto de cableado, al menos sabes en qué punto estás y puedes preguntar a la aseguradora por separado por el daño que resulte. Guarda todos los informes, y si no estás de acuerdo con la conclusión de la aseguradora, pide su informe y el texto de la póliza en que se apoyó.
¿Cómo proteges tu casa de la próxima subida?
Un protector de sobretensión de casa entera instalado por un electricista con licencia en el panel maneja las subidas que entran por la línea de luz, y los protectores que se enchufan protegen cada aparato en el tomacorriente. No vuelven inmune a una casa ante el impacto directo de un rayo, y los protectores se desgastan y deben revisarse o reemplazarse como indique el fabricante. No citamos precios porque no pudimos verificarlos. Pregunta a un electricista qué se recomienda para tu panel y tu zona, guarda los recibos y conserva el modelo y la fecha de instalación, porque un protector documentado le muestra al ajustador que tomaste medidas razonables.
Para equipos caros de reemplazar, como un aire central, pregunta a tu agente si hay un endoso de avería de equipos, y desconecta la electrónica sensible durante una tormenta fuerte cuando sea seguro hacerlo. Para otros temas de esta área, mira nuestra categoría Electrodomésticos y aire acondicionado.
Preguntas frecuentes
¿Cuánto suele pagarse en un reclamo por subida de tensión?
No hay una cifra que podamos citar con confianza. Un reclamo puede ser un solo televisor o un conjunto de aparatos, el cableado y un aire acondicionado central, y el pago depende de tus límites, tu deducible y de si la póliza paga costo de reposición o valor depreciado. Compara tu propio total con tu deducible antes de decidir.
¿El seguro cubre los daños por una subida de tensión?
A menudo, si la subida vino de una causa cubierta como un rayo. Una subida de la red eléctrica o del cableado defectuoso es menos segura y depende de la redacción de tu póliza. La electrónica también puede estar limitada por cómo trata la póliza el daño eléctrico y por la depreciación. Pregunta a tu aseguradora qué causa aplica a tu pérdida.
¿Se puede reclamar el daño de una subida de tensión?
Sí, puedes presentar el reclamo, pero tendrás que demostrar qué causó la subida y qué dañó. Un informe escrito de un electricista o técnico con licencia, fotos, recibos y cualquier registro de tormentas o de la compañía eléctrica son la evidencia central.
¿Quién paga el daño por una subida de tensión?
Depende de la causa. Un rayo suele ser asunto del seguro. Una subida que se remonta a la compañía eléctrica, como la falla de un transformador o un trabajo en la red, puede ser un reclamo contra la compañía, aunque las compañías suelen limitar su responsabilidad. El cableado o los equipos dentro de tu casa suelen ser un tema de mantenimiento tuyo o de tu póliza.
Fuentes
- Power surges — Progressive
- Power surge damage — Allstate
- Power surge damage — American Family Insurance
- Homeowners 3 — Special Form, ISO form HO 00 03 05 11 — Maine Bureau of Insurance
CoverClaro explica los seguros. No vendemos seguros ni damos asesoramiento personalizado. Tu póliza y tu aseguradora determinan tu cobertura.