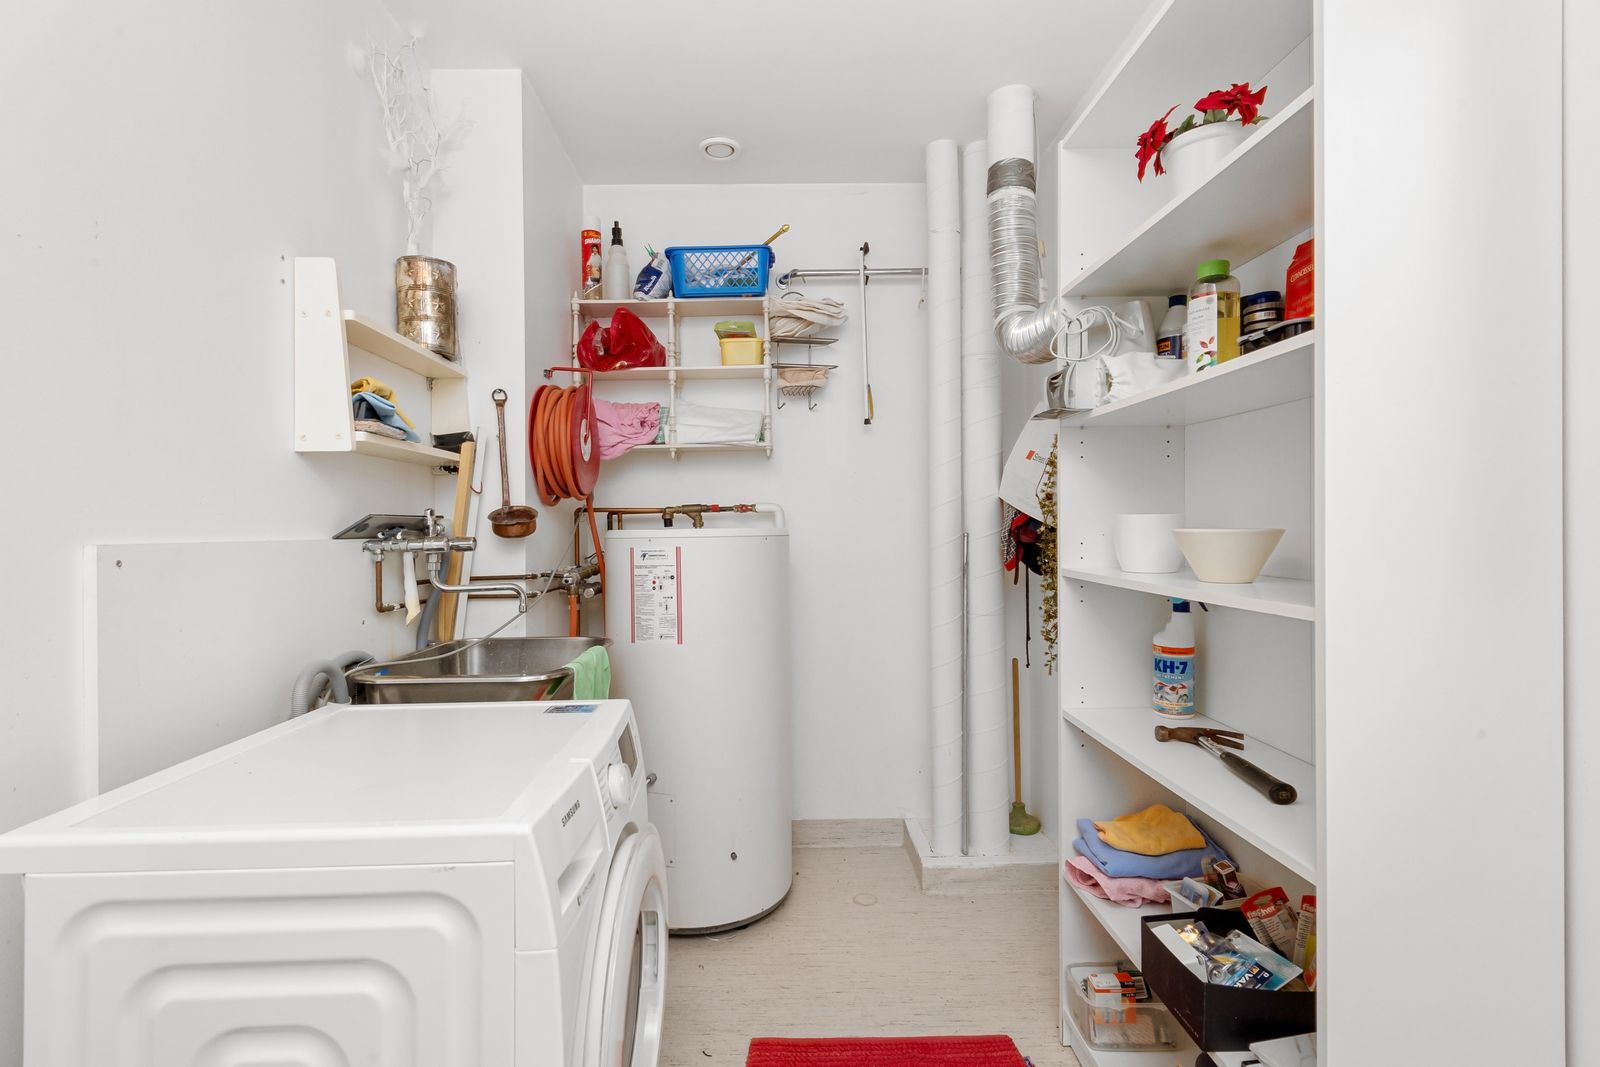
Respuesta breve: Normalmente sí, por los daños que causa. Si tu calentador de agua revienta o se sale de golpe, una póliza HO-3 estándar paga secar y reparar pisos, paredes y tus cosas. No paga el calentador en sí ni los daños de una fuga lenta que podías haber visto. Cambiar un tanque viejo corre por tu cuenta.
¿El seguro de casa cubre una fuga del calentador de agua?
Cuando falla un calentador de agua hay dos problemas distintos: el calentador y el desastre que deja. El seguro los trata por separado. El desastre, o sea el piso empapado, los zócalos hinchados, el panel de yeso (drywall) arruinado y las cajas que tenías en el sótano o en el garaje, normalmente está cubierto si el agua salió de golpe. El calentador no. Si el tanque se oxidó y se rompió después de doce años, cambiarlo te toca a ti.
Esa división sale de cómo está armada una póliza HO-3 estándar, que explicamos en nuestra guía clara sobre qué cubre el seguro de casa. Tu vivienda está cubierta contra daños repentinos y accidentales, salvo que se aplique una exclusión. El desgaste, el deterioro y las averías mecánicas están excluidos. Un calentador que se gasta con los años cae en esa exclusión. Un calentador que inunda tu cuarto de lavandería cae del lado de los daños cubiertos.
El formulario ISO HO-3 de muestra que usamos como referencia dice lo mismo para tuberías y aparatos. Describe como riesgo cubierto la descarga o el desbordamiento accidental de agua o vapor desde un sistema de plomería o un electrodoméstico, y traza la línea justo en el origen del agua:
No cubrimos la pérdida del sistema o aparato del que salió esta agua o este vapor.
Es un formulario de muestra de 2011 que publica un regulador estatal. Tu aseguradora puede usar otra edición, un formulario propio o añadir endosos (endorsements). Saca tu póliza y busca estas mismas ideas en las secciones de agua y plomería. Si quieres ver más casos parecidos, mira nuestras guías de agua y tuberías.
¿Qué paga la póliza después de la fuga de un calentador?
Kin Insurance y NerdWallet describen el mismo cuadro. Un calentador en buen estado que revienta o gotea de repente es el caso típico de cobertura: la póliza paga sacar el agua, secar la zona y reparar lo que se mojó. NerdWallet añade que la póliza no paga cambiar el aparato en sí, a menos que hayas contratado una cobertura de avería de equipos (equipment breakdown).
Así se suelen ordenar los casos más comunes. La palabra «normalmente» pesa: manda tu póliza.
| Situación | Resultado posible | Por qué |
|---|---|---|
| El tanque se parte e inunda el cuarto de servicio | Normalmente cubierto | El daño repentino y accidental por agua a pisos, paredes y tus cosas es el centro de esta cobertura. |
| Abrir una pared o el piso para llegar al calentador | Normalmente cubierto | El formulario de muestra incluye romper y reponer la parte del edificio necesaria para reparar el sistema, pero no el aparato. |
| El calentador en sí | Normalmente no cubierto | El formulario excluye el aparato del que salió el agua; el desgaste y la avería mecánica también están excluidos. |
| Tanque corroído que goteó durante meses | Normalmente no cubierto | La filtración gradual y la falta de mantenimiento son los motivos más comunes de rechazo. |
| El calentador dejó de calentar y no hubo daño por agua | No cubierto | Una avería por edad es un gasto de mantenimiento, no una pérdida. Para eso sirven una garantía de hogar o un endoso de avería de equipos. |
| Una fuga que viste y dejaste pasar | Depende | La póliza espera que tomes medidas razonables para proteger la propiedad. Esperar puede convertir un evento cubierto en uno cubierto solo en parte. |
¿Qué tan viejo es demasiado viejo para reclamar?
El formulario estándar no pone un límite de edad. La edad importa por otra razón: influye en cómo el ajustador (adjuster) lee la evidencia. Un tanque de diez años que revienta en plena noche se ve como un evento repentino. Ese mismo tanque, sentado en un charco de agua color óxido y con una conexión llena de sarro, parece algo que lleva mucho tiempo goteando.
¿Cuánto dura un calentador? Openly dice que los de tanque duran normalmente de 8 a 12 años y los sin tanque de 15 a 20 años o más, con buen mantenimiento. HomeAdvisor da rangos más amplios: los de tanque deberían reemplazarse entre los 6 y los 15 años y los sin tanque pueden llegar a 20 o más. Los rangos se pisan tanto que conviene leer la fecha en la placa de datos de tu equipo en lugar de adivinar. Si no sabes la edad, averígualo: lo vas a necesitar para un reclamo, para el plomero y para decidir cuándo cambiarlo antes de que falle.
Dos cosas ayudan, y ninguna requiere maquillar nada. Primero, guarda los comprobantes de mantenimiento. Si un plomero vació el tanque para sacar sedimento, revisó la válvula de alivio de presión o cambió el ánodo, ese papel demuestra que el equipo estaba cuidado. Openly menciona como ejemplos de falta de mantenimiento que pueden hundir un reclamo no limpiar el sedimento, ignorar goteos pequeños y no cambiar el ánodo. Segundo, cuando el ajustador pregunte la edad del calentador, da la respuesta verdadera. Un calentador viejo no anula la cobertura de los daños por agua. Una respuesta falsa sobre su edad sí puede crearte un problema mucho mayor.
¿Cambia algo si el calentador es sin tanque?
Un calentador sin tanque calienta el agua al momento. No hay un depósito con decenas de galones que pueda partirse y soltarlo todo de golpe. Cuando un sistema sin tanque gotea, suele ser en una conexión, una válvula o una tubería, y el agua que sale tiende a ser un hilo, no una inundación. Eso cambia el reclamo en dos cosas.
El daño por agua suele ser menor, pero también puede pasar desapercibido, y ahí la pregunta «repentino o gradual» se vuelve más difícil. Una fuga lenta en una conexión, detrás de la puerta de un clóset, puede durar semanas sin que nadie la note. Mira el equipo y el piso de abajo cada pocos meses y anota la fecha, aunque sea en el teléfono.
La segunda diferencia es el costo. Openly señala que los equipos sin tanque cuestan más al principio, y los rangos de HomeAdvisor lo reflejan: aproximadamente de $1,400 a $3,900 contra $600 a $2,500 para los de tanque. La respuesta del seguro es la misma en los dos casos. La póliza paga los daños cubiertos que resulten de la fuga y no paga cambiar el equipo, salvo que tengas un endoso de avería de equipos que diga otra cosa.
¿Quién paga el calentador nuevo?
En la mayoría de los casos, no tu póliza de seguro de casa. Hay otros tres lugares donde buscar.
La garantía del fabricante. Si el equipo es nuevo y falla por un defecto, el fabricante puede deberte un reemplazo o un crédito. Las garantías varían mucho según la marca y el modelo, y muchas cubren el tanque y las piezas por años distintos. Busca el modelo y el número de serie en la placa de datos y lee las condiciones reales. La mano de obra de instalación muchas veces no está incluida.
Una garantía de hogar. Una garantía de hogar (home warranty) es un contrato de servicio, no un seguro. La Comisión Federal de Comercio (FTC) las describe como contratos de servicio que normalmente cubren reparaciones y reemplazos de cosas como electrodomésticos o aires acondicionados, y recomienda revisar los límites de reembolso, los cargos por visita y las exclusiones. Si tienes una, llámala además de tu aseguradora: cada una cubre una mitad del problema. En nuestra comparación de garantía de hogar y seguro de casa explicamos dónde encaja cada una.
Un endoso de avería de equipos. Algunas aseguradoras venden un complemento que cubre la falla mecánica de los equipos de la casa. NerdWallet lo menciona como la vía para que el aparato en sí quede cubierto. Si aparece en tu página de declaraciones, puede cambiar la respuesta sobre el calentador.
¿Qué debes hacer en cuanto ves agua?
La velocidad importa porque el agua se extiende y porque tu póliza espera que limites el daño. El formulario HO-3 de muestra tiene una cobertura adicional de reparaciones razonables: dice que la aseguradora paga el costo razonable de las medidas necesarias tomadas solo para proteger de más daños la propiedad cubierta. También te pide llevar un registro exacto de los gastos de reparación. Guarda todos los recibos.
Qué hacer ahora mismo
- No pises agua estancada si el calentador, los tomacorrientes o los aparatos pueden tener corriente. Corta la luz del calentador desde el panel (breaker) si puedes llegar sin mojarte. Si hueles a gas, sal de la casa y llama a la compañía de gas o al 911 desde afuera.
- Cierra la llave de agua fría que alimenta el calentador. Si no la encuentras o no cierra, cierra la llave principal de la casa.
- Fotografía o graba el calentador, su placa de datos con la edad y el modelo, el agua, los pisos, las paredes y todo lo mojado. Hazlo antes de empezar a secar.
- Saca tus cosas del agua y guarda lo dañado para el ajustador. Apunta qué se dañó.
- Llama a un plomero con licencia para detener el origen y pídele que anote por escrito qué falló y qué encontró alrededor.
- Llama a tu aseguradora o a tu agente y reporta el daño. Pregunta si quieren inspeccionar el calentador o la pieza que falló antes de que la tires, y si tienen una empresa de secado aprobada.
- Empieza a secar pronto con ventiladores, un deshumidificador o una empresa de restauración, y guarda las facturas. El panel de yeso y el aislante mojados pueden terminar en moho, que tiene sus propios límites de cobertura. Mira nuestra guía de moho.
Nuestra guía paso a paso para hacer un reclamo al seguro de casa cubre con más detalle la llamada, la visita del ajustador y los papeles. Si el origen es una tubería y no el calentador, mira nuestra guía de tuberías reventadas y congeladas.

¿Cuánto cuesta arreglar la fuga de un calentador?
El calentador es la parte con precio publicado. La limpieza depende de cuánta agua llegó y adónde. No encontramos una cifra nacional confiable para el daño por agua de un calentador en concreto y no vamos a inventar una. Pide al menos un estimado por escrito a una empresa de secado y restauración, y pregunta qué incluye cada línea.
| Reparación | Rango típico | Fuente |
|---|---|---|
| Cambiar un calentador de agua, promedio nacional | Cerca de $1,348 de promedio; rango típico de $882 a $1,826 | HomeAdvisor |
| Equipo con tanque, instalado | $600 a $2,500 | HomeAdvisor |
| Equipo sin tanque, instalado | $1,400 a $3,900 | HomeAdvisor |
Son cifras de la página de costos de HomeAdvisor actualizada en junio de 2026. Son promedios de todo el país y no van a coincidir con la cotización de tu casa.
¿Te conviene hacer el reclamo por la fuga de un calentador?
Haz la cuenta antes de llamar. Un ejemplo inventado, y marcado como ilustrativo: el tanque se parte y una empresa de restauración estima $6,000 para secar el sótano y reponer pisos y paneles de yeso. Tu deducible (deductible) es de $1,000. Si el reclamo se aprueba, la póliza pagaría unos $5,000. El calentador nuevo, alrededor del promedio de $1,348 de HomeAdvisor, es aparte y sale de tu bolsillo en cualquier caso.
Ahora cambia los números. Si la fuga arruinó un tramo de piso de vinilo y el estimado es de $1,400 con un deducible de $1,000, la póliza pagaría $400 y quizá estés renunciando a tu historial sin reclamos por esa cantidad. En ese caso, una comparación rápida con la calculadora de reclamos vale la pena. NerdWallet informa que alrededor de 1 de cada 60 viviendas aseguradas presenta un reclamo por daños de agua o congelación cada año, así que los reclamos de agua son comunes, pero lo que pase con tu prima depende de tu aseguradora y de tu estado. Nuestra guía sobre si sube el seguro después de un reclamo tiene las cifras y lo que limitan algunos estados.
Puedes hacer preguntas sobre la cobertura antes de decidir si reclamas. Di lo que estás haciendo: «Estoy preguntando si esto está cubierto, todavía no decidí hacer el reclamo». Después apunta la fecha, la persona y lo que te dijeron.
¿Cómo evitas la próxima fuga?
La mayoría de los consejos de aseguradoras y plomeros se resumen en un mantenimiento que cabe en una tarde. Kin recomienda inspecciones anuales, revisar la válvula de alivio de presión, poner una bandeja de drenaje debajo del calentador y saber dónde está la llave principal del agua. Openly añade vaciar el sedimento y cambiar el ánodo en los modelos que lo tienen.
Suma tres hábitos. Mira el calentador cada vez que pases y fíjate si hay óxido, aislante húmedo o goteo en las conexiones. Considera un sensor de fugas junto al calentador que mande una alerta al teléfono, porque las peores pérdidas son las que nadie ve durante una semana. Y planea el reemplazo antes de que el equipo sea tan viejo que una falla sea lo más probable. Cambiarlo cuando tú decides es mejor que enterarte a las 3 de la mañana.
Dos situaciones reales
La reventada de madrugada. Una dueña de casa se despierta con el ruido de agua corriendo en el garaje. El tanque, de 11 años, se partió por una costura. Cierra la llave de agua fría, baja el breaker, toma fotos y llama a su aseguradora esa misma mañana. La factura del plomero dice que el tanque falló en la costura. El ajustador aprueba el piso, el panel de yeso y el secado menos el deducible, y no paga el calentador. Ella compra uno nuevo al precio promedio y guarda el recibo.
La fuga lenta. Otro dueño nota una mancha de óxido en el piso del clóset y piensa ocuparse después. Cuatro meses más tarde la base de la pared está blanda y con moho. El ajustador encuentra filtración de larga duración y óxido en la conexión. El reclamo puede negarse o limitarse por daño gradual. La lección no es esconder la mancha ni decir que apareció ayer. La lección es actuar cuando la ves por primera vez, fotografiarla con fecha y describir exactamente qué viste y cuándo. Si la fuga fue repentina, los hechos lo mostrarán. Si no lo fue, también lo mostrarán.
Preguntas frecuentes
¿Cuánto cuesta cambiar un calentador de agua?
HomeAdvisor da un promedio de $1,348 y un rango típico de $882 a $1,826 en su página de junio de 2026. Los de tanque cuestan entre $600 y $2,500 y los sin tanque entre $1,400 y $3,900. El tamaño, el combustible y la instalación mueven el precio.
¿Qué tan grave es una fuga en el calentador de agua?
Depende de por dónde sale el agua. Un goteo en una conexión puede esperar al plomero ese mismo día. Si el agua sale a chorros del tanque, puede inundar un cuarto rápido y llegar a equipos eléctricos: corta la luz o el gas y cierra la llave de paso primero.
¿Cuántos años dura un calentador de agua?
Las fuentes no coinciden. Openly dice que los de tanque duran normalmente de 8 a 12 años y los sin tanque de 15 a 20 o más. HomeAdvisor habla de 6 a 15 años para los de tanque y 20 o más para los sin tanque. Revisa la placa de datos de tu equipo.
¿Me va a subir el seguro si hago un reclamo por daños de agua?
Puede ser. Las aseguradoras revisan el historial de reclamos al renovar y algunos estados limitan las subidas en ciertos casos. Nuestra guía sobre la prima después de un reclamo explica las cifras y las reglas estatales.
¿El seguro paga un calentador nuevo si el mío es viejo?
No, no con una póliza HO-3 estándar. El desgaste y la avería mecánica están excluidos, y el formulario excluye el aparato del que salió el agua. Un endoso de avería de equipos o una garantía de hogar pueden ayudar con el equipo.
Fuentes
- Homeowners 3 - Special Form (ISO HO 00 03 05 11) — Maine Bureau of Insurance
- Does home insurance cover water heaters? — Openly
- Does home insurance cover a water heater? — Kin Insurance
- Does homeowners insurance cover water damage? — NerdWallet
- How much does a water heater replacement cost? — HomeAdvisor
- So what's the deal with home warranties? — Federal Trade Commission
CoverClaro explica los seguros. No vendemos seguros ni damos asesoramiento personalizado. Tu póliza y tu aseguradora determinan tu cobertura.